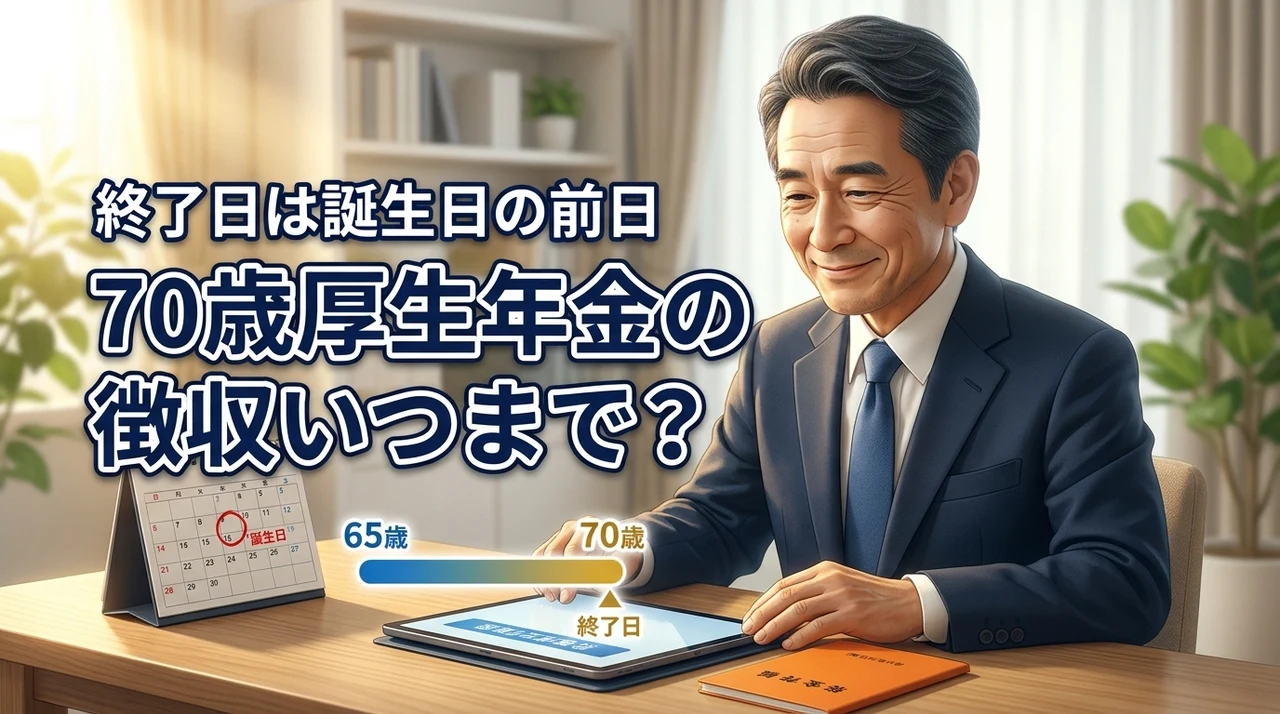
働く意欲がある方にとって、厚生年金保険料の徴収が70歳のいつまで続くのかは、手取り額を左右する重要なポイントですよね。結論からお伝えすると、保険料の支払いは「70歳の誕生日の前日」が属する月の前月分をもって終了します。
「自分は具体的にいつまで払い続けるの?」「誕生日によって損得があるの?」と、複雑なルールに不安を感じていませんか。一見ややこしい仕組みですが、誕生日のタイミングごとに異なる終了日を正しく理解すれば、今後のマネープランをスッキリと整理できるでしょう。
本記事では、徴収期間の判定方法だけでなく、70歳まで加入するメリットや注意点についても詳しく解説します。最後まで読めば、将来受け取る年金額を最大化しながら、納得感を持って働き続けるヒントが見つかるはずですよ。
- 徴収は70歳誕生日の前日で終了。終了日と仕組みを解説。
- 70歳まで厚生年金を支払うメリットと年金額への反映を整理。
- 70歳以降も働く際の手続きや給与控除停止の注意点を詳述。
70歳の厚生年金保険料の徴収はいつまで?終了日を詳しく解説
会社員として長く働いていると、気になるのが社会保険料の支払いがいつ終わるのかという点ですよね。
まずは、厚生年金保険料の徴収がストップする正確なタイミングについて確認していきましょう。
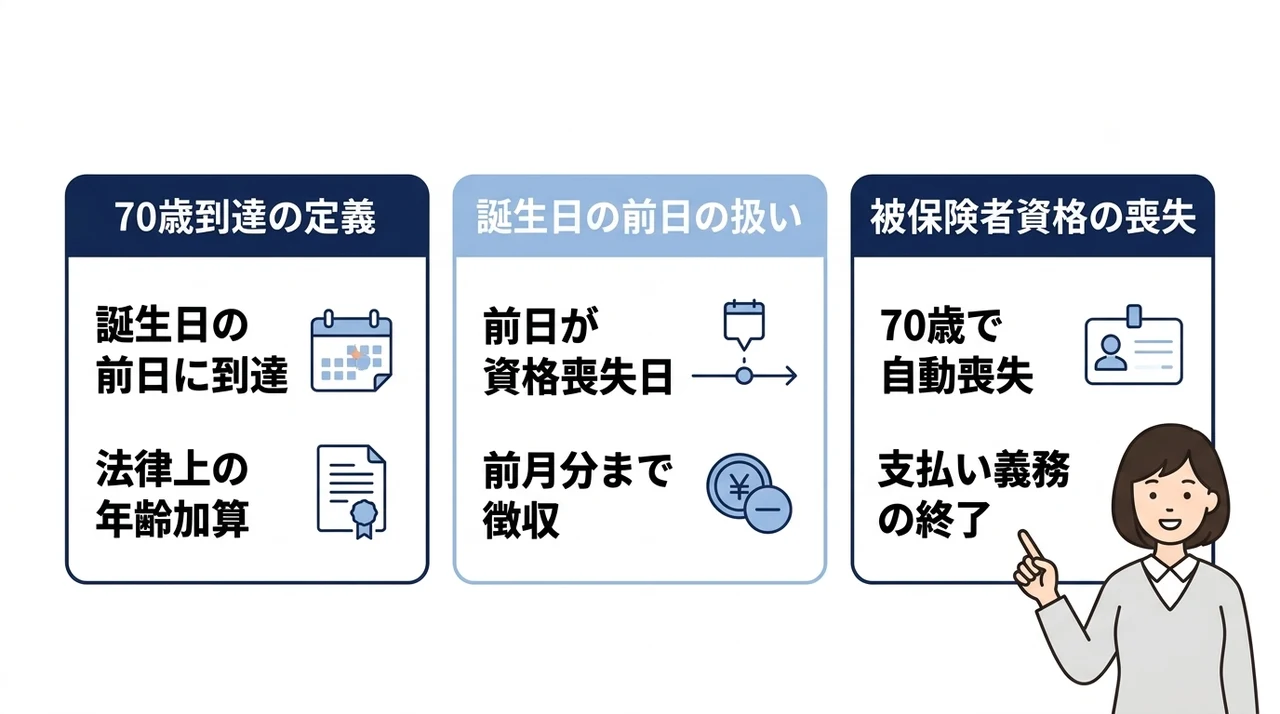
70歳到達の定義
厚生年金の世界では、何歳まで保険料を払うかが法律ではっきりと決まっています。
厚生労働省の「厚生年金保険法 第14条」の規定によれば、被保険者の資格を取得できるのは70歳未満の人とされているんです。つまり、70歳になった瞬間に厚生年金の被保険者ではなくなるということですね。
ここで重要なのが「70歳に達した日」の数え方です。日本の法律では、誕生日の前日に年齢が加算される仕組みになっています。
たとえば15日が誕生日なら、その前日の14日に「70歳に到達した」とみなされるわけです。ここを勘違いすると、徴収が終わる月を一日ずらして考えてしまうので注意してくださいね。
誕生日の当日だと思いがちですが、法律上は「前日」がリミットなんですよ。
誕生日の前日の扱い
誕生日の前日が、厚生年金の資格を失う「資格喪失日」となります。
保険料の徴収は「資格喪失日が属する月の前月分」までと決められています。少しややこしいですが、誕生日の前日が何月にあるかによって、最後に給与から引かれる月が決まるんです。
具体的には、誕生日の前日が4月14日なら、資格喪失日は4月14日になります。この場合、誕生日の前日が属する月の前月分まで徴収されるため、3月分が最後の保険料です。
多くの会社では翌月徴収を採用しているため、4月に支払われる給与から引かれる分が最後になるケースが多いでしょう。自分の会社の給与規定と照らし合わせて、いつの給与が最終になるかチェックしてみてくださいね。
前月分までってことは、誕生日の月はもう引かれないってことですか?
被保険者資格の喪失
日本年金機構の規定により、70歳に達した時点で自動的に被保険者の資格を失います。
基本的には会社が手続きを行ってくれるため、個人で何かを急いで提出する必要はありません。ただし、70歳以降も同じ職場で働き続ける場合には「70歳以上被用者」という別の区分に切り替わります。
この区分になると、厚生年金保険料の支払いはなくなりますが、年金額の計算には関わってくるんです。負担はなくなるのに、制度上のつながりは維持されるというのは面白い仕組みですよね。
【日本年金機構】の【厚生年金保険の被保険者資格の喪失時期】によると、70歳に達した日に被保険者資格を喪失すると報告されています。まずはこの基本ルールをしっかり押さえておきましょう。
資格はなくなりますが、働いた実績はしっかり年金に反映されるので安心してください。
誕生日で変わる厚生年金保険料の徴収終了タイミング
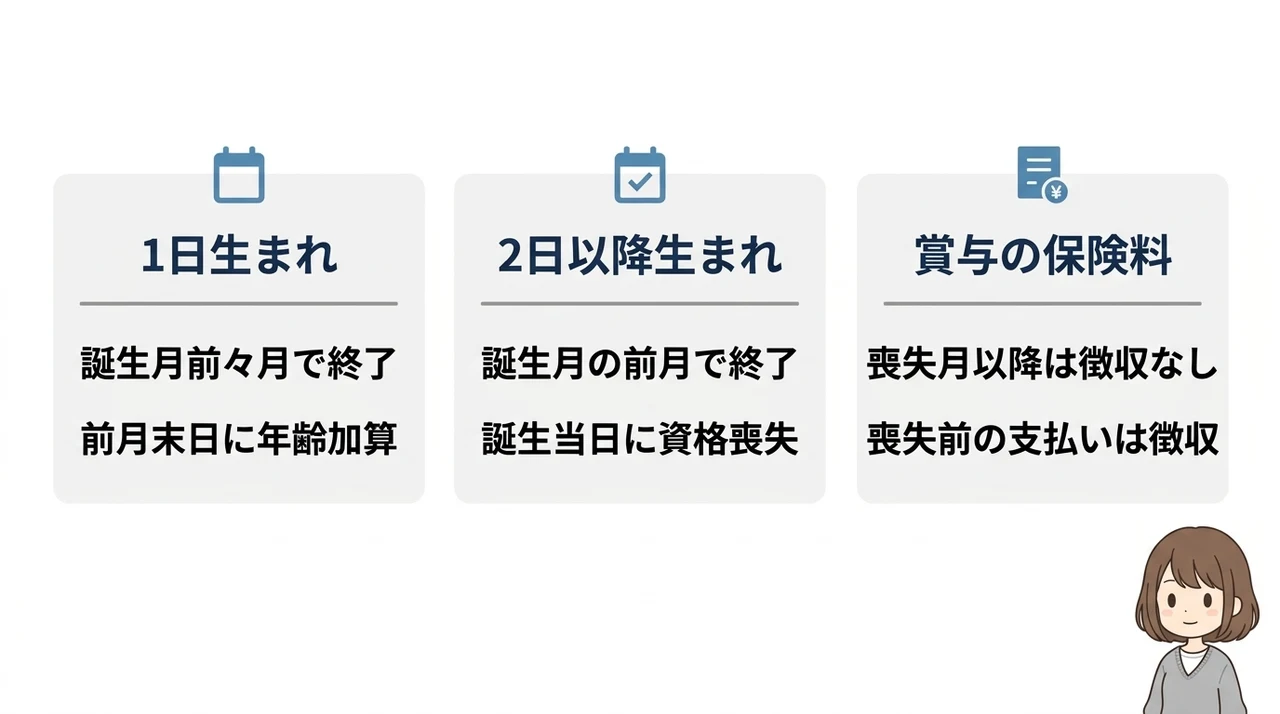
保険料の徴収が終わるタイミングは、実は「1日生まれ」か「2日以降生まれ」かで微妙に異なります。
ここからは、誕生日の日付によってどのような違いが出るのか、具体例を挙げて見ていきましょう。
1日生まれのケース
1日生まれの方は、保険料の終了タイミングが少し特殊に感じられるかもしれません。
先ほどお伝えした通り、年齢は「誕生日の前日」に加算されます。そのため、1日生まれの人が70歳になるのは「誕生月の前月の末日」ということになるんです。
たとえば4月1日が誕生日の場合、70歳に達するのは3月31日になります。この場合、資格喪失日は3月31日となり、その前月である2月分までが徴収の対象です。
つまり、1日生まれは誕生月の前々月分で徴収が終わるというスケジュールになります。他の日付の人に比べて1ヶ月早く支払いが終わるように見えますが、加入期間の計算は同じなので損得はありません。
えっ、1日生まれだけ1ヶ月早く終わるんですか?不思議な感じがしますね。
2日以降生まれのケース
2日から末日までの間に誕生日がある方は、一般的なスケジュールで進行します。
誕生日が4月2日の場合、70歳に到達するのは前日の4月1日です。資格喪失日も同じ4月1日となるため、その前月である3月分までが保険料の支払い対象となります。
このように、2日以降生まれは誕生月の前月分が最後の支払いになると覚えておきましょう。多くの会社員がこのパターンに当てはまるため、一番馴染みのある計算方法かもしれませんね。
給与明細を確認する際は、誕生月の翌月に支払われる給与(3月分を4月に引く場合)で、厚生年金保険料が「0円」になっているかを見てみてください。もし引かれていたら、担当部署に確認してみるのがいいでしょう。
ほとんどの方はこちらのパターンですね。カレンダーを見ればすぐに分かりますよ。
賞与の保険料徴収
月々の給与だけでなく、ボーナス(賞与)から引かれる保険料についても注意が必要です。
賞与に対する保険料も、資格を喪失した月以降に支払われるものについては徴収されません。もし誕生月の前日に資格を失ったあとに賞与が出たなら、その分は全額手取りとして受け取れるわけです。
具体的には、4月1日に資格を失った人が、4月15日に賞与を受け取る場合は保険料がかかりません。一方で、資格喪失前の3月中に支払われた賞与には、通常通り保険料がかかってしまいます。
このように、資格喪失月以降に支払われる賞与は対象外となることを知っておくと、資金計画が立てやすくなります。退職金などはそもそも社会保険料の対象外ですが、賞与のタイミングは意外と重要ですよ。
ボーナスが出る時期に70歳になる人は、引かれるかどうかが大きな差になりそうですね。
70歳まで厚生年金保険料を支払うメリット5つ
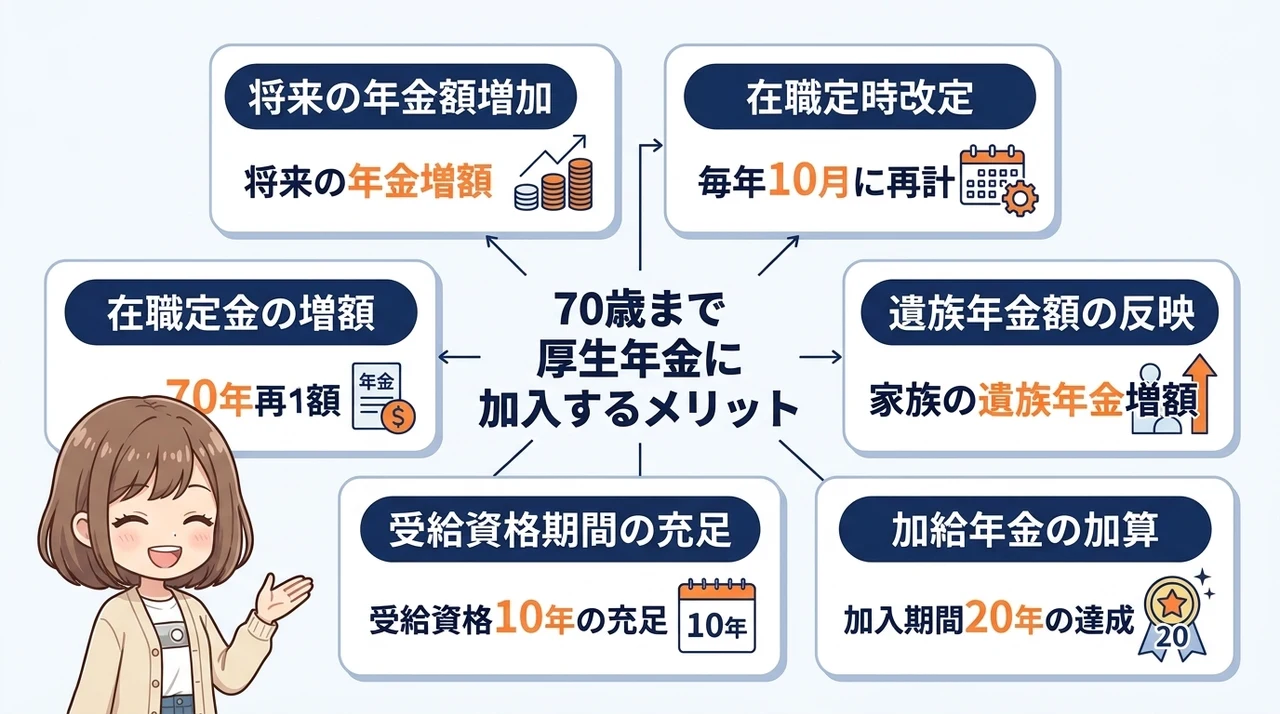
保険料を払うのは負担に感じることもありますが、70歳まで加入し続けることには大きなメリットがあります。
将来の生活を支える年金をより豊かにするために、どのようなプラスがあるのか整理してみました。
将来の年金額増加
一番のメリットは、なんといっても将来受け取れる老齢厚生年金の額が増えることです。
厚生年金の報酬比例部分は、加入期間が長ければ長いほど、また現役時代の収入が高ければ高いほど増える仕組みになっています。70歳まで働くことで、その分だけ年金の受給額を積み増しできるわけです。
長く働いて保険料を納めることは、自分自身の老後資金を育てることと同じだと言えます。老後の不安を少しでも減らしたいなら、ギリギリまで加入し続けるのは賢い選択肢のひとつです。
つまり、働いた期間分が将来の年金額に上乗せされるのは、現役世代の特権とも言えるでしょう。リタイア後の生活水準を維持したい方にとって、この増額効果は見逃せません。
払った分はしっかり自分に返ってくる。そう思うと、毎月の支払いも前向きになれますね。
在職定時改定
以前は退職するまで年金額が再計算されませんでしたが、今は「在職定時改定」という便利な制度があります。
これは、65歳以上70歳未満の人が働きながら厚生年金に加入している場合、毎年10月に年金額を再計算してくれる仕組みです。これによって、働きながらでも毎年少しずつ年金額が増えていくのを実感できるようになりました。
この制度のおかげで、退職を待たずとも頑張った成果がすぐに年金に反映されるのは嬉しいですよね。モチベーションを維持しながら、シニアライフを充実させることができるはずです。
このように、毎年10月に年金額が再計算される在職定時改定があることで、受給中でも増額の恩恵を受けられます。手続きも不要なので、自動的に増えていくのは大きな安心感につながります。
毎年増えるのが分かるなら、もうちょっと頑張って働こうかなって思えますね!
遺族年金額の反映
もしものことがあったとき、家族に遺される遺族年金の額にも厚生年金の加入期間が影響します。
遺族厚生年金は、本人の老齢厚生年金の報酬比例部分をベースに計算されることが多いです。そのため、70歳まで加入して自身の年金ベースを上げておくことは、家族の生活を守ることにもつながります。
自分一人だけの問題ではなく、大切な家族の将来的なサポートを強化できるという視点は大切です。社会保険はまさに「相互扶助」の精神で成り立っていることを感じさせてくれますよね。
結果として、加入期間を延ばすことが家族の万が一の備えにもなるというわけです。自分の健康が許す限り働き続けることは、非常に立派なリスク管理だと言えるでしょう。
家族への思いやりが形になる部分です。ここはぜひ覚えておいてほしいポイントですね。
受給資格期間の充足
年金を受け取るためには、原則として10年(120ヶ月)以上の受給資格期間が必要です。
転職が多かったり、未加入期間があったりして期間が足りない場合、70歳まで働くことでこの「10年の壁」を突破できる可能性があります。受給資格さえ満たせば、終身で年金を受け取る権利が確定します。
もし70歳時点で足りなくても、後述する任意加入などの制度もありますが、まずは今の会社で加入を続けるのが一番スムーズです。確実な権利を手に入れるために、期間の確保は最優先事項と言えます。
まさに、受給資格期間を確実に満たして年金権を確定させることができるのは、継続雇用の大きなメリットです。あと数ヶ月で10年に届くといった状況なら、絶対に辞めずに続けたほうがいいでしょう。
「あと少しで年金がもらえるのに!」という後悔だけはしたくないですよね。
加給年金の加算
加給年金とは、厚生年金の加入期間が20年以上ある人が、定年後に扶養している家族がいる場合に加算される手当のようなものです。
70歳まで加入を続けることで、加入期間を「20年(240ヶ月)」の大台に乗せられる可能性があります。この20年というラインを超えられるかどうかで、受け取れる総額が大きく変わってくるんです。
加給年金がつくかつかないかは、シニア世代の家計にとって非常に大きな分かれ目になります。配偶者が65歳になるまで支給されるため、条件を満たせるなら狙わない手はありません。
つまり、加入期間20年を超えて加給年金の対象を目指すことができるのは、大きな戦略になります。加入期間が19年くらいで止まりそうな人は、70歳まで粘る価値が十分にあると言えますね。
「20年」は年金制度の中でも超重要なボーダーライン。ここ、テストに出ますよ(笑)。
厚生年金に加入し続ける際の注意点3つ
メリットがある一方で、70歳まで厚生年金に加入して働く際には気をつけたいポイントも存在します。
特に収入と年金のバランスについては、事前に知っておかないと「こんなはずじゃなかった」と後悔するかもしれません。
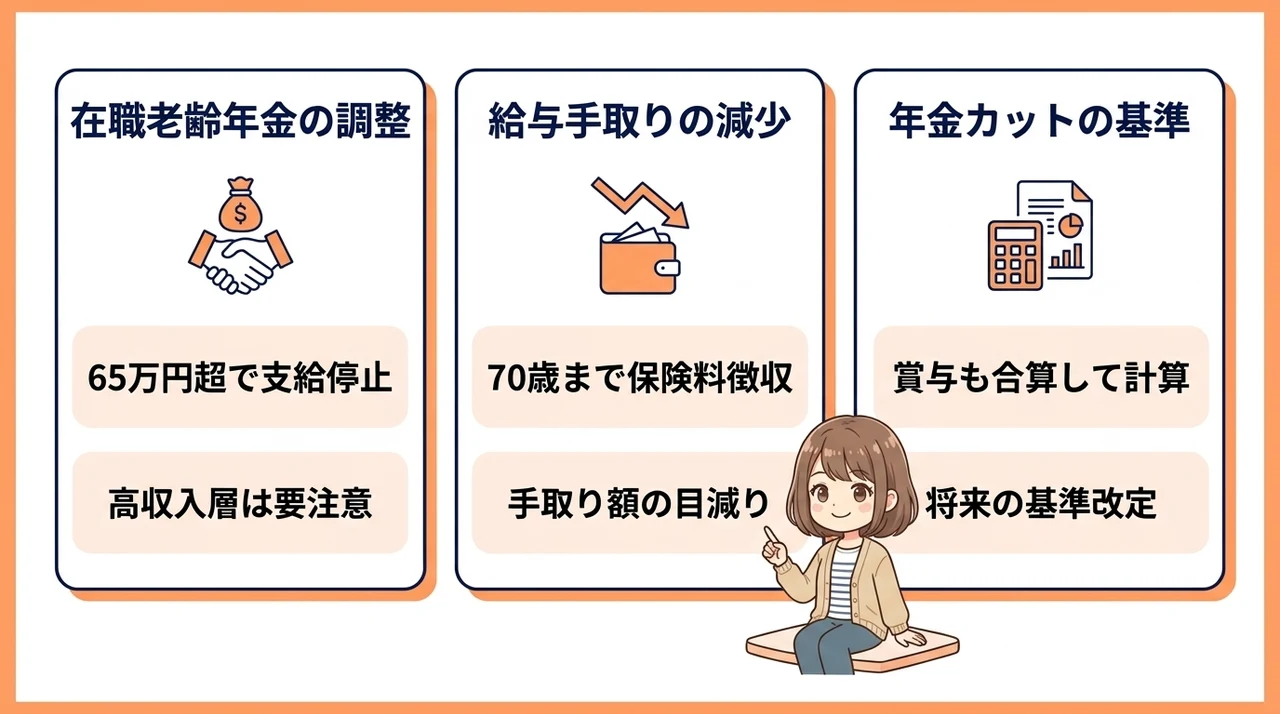
在職老齢年金の調整
働きながら年金をもらう場合に、最も注意すべきなのが「在職老齢年金」による支給停止です。
給与と年金の合計額が一定の基準を超えてしまうと、年金の一部または全額がカットされる仕組みになっています。制度の緩和が進んでいますが、それでも高収入の方は注意が必要です。
最新の基準では、基本月額と総報酬月額相当額の合計が「65万円」を超えると調整の対象になります。以前よりは制限がゆるくなりましたが、役職者などで給与が高い場合は対象になりやすいです。
このように、合計収入が基準を超えると年金が一部支給停止されるリスクがあることは知っておきましょう。せっかく働いても、年金が減ってしまってはトータルの手取りが増えないこともありますからね。
月65万円って、結構な金額ですよね。私はそこまでいかないから大丈夫かな?
給与手取りの減少
当たり前のことではありますが、厚生年金に加入している間は、毎月の給与から保険料が引かれ続けます。
70歳で徴収が終われば、その分だけ額面の給与が変わらなくても手取り金額は増えることになります。逆に言えば、70歳までは「手取りが少ない状態」が続くということです。
この保険料負担が重いと感じるか、将来への投資と感じるかは人それぞれでしょう。ただ、手元に自由になるお金を増やしたいというフェーズの方にとっては、この徴収は少し痛手に感じるかもしれません。
ぶっちゃけ、毎月の保険料負担によって給与の手取りが目減りするのは避けられない事実です。生活費のバランスを考えながら、いつまでフルタイムで働くかを検討する必要がありますね。
徴収が終わったあとの「手取りアップ」は、シニア世代にとって密かな楽しみだったりします。
年金カットの基準
在職老齢年金の基準額は、社会情勢によって改定されることがあります。
現在は65万円となっていますが、これが将来的にどう変化するかは注視しておかなければなりません。また、厚生年金基金などから支給される年金もこの調整に関係してくる場合があります。
「自分は大丈夫」と思っていても、賞与の額を含めて計算すると意外と基準に引っかかってしまうケースもあるんです。特に年度末やボーナス月は、合算額を計算し直してみることをおすすめします。
【公的保険の教科書】の情報では、支給停止基準額の引き上げにより受給しながら働きやすくなったと報告されています。まずはご自身の現在の合計収入を正確に把握することから始めてみましょう。
ボーナスも計算に入るんですか!それはうっかり見落としそうです。
70歳以降も働く際の手続きと厚生年金の仕組み
70歳を迎えても、今の元気に働き続けたいという方は多いはずです。
保険料の徴収が終わったあとに必要となる事務手続きや、その他の社会保険との兼ね合いを解説します。
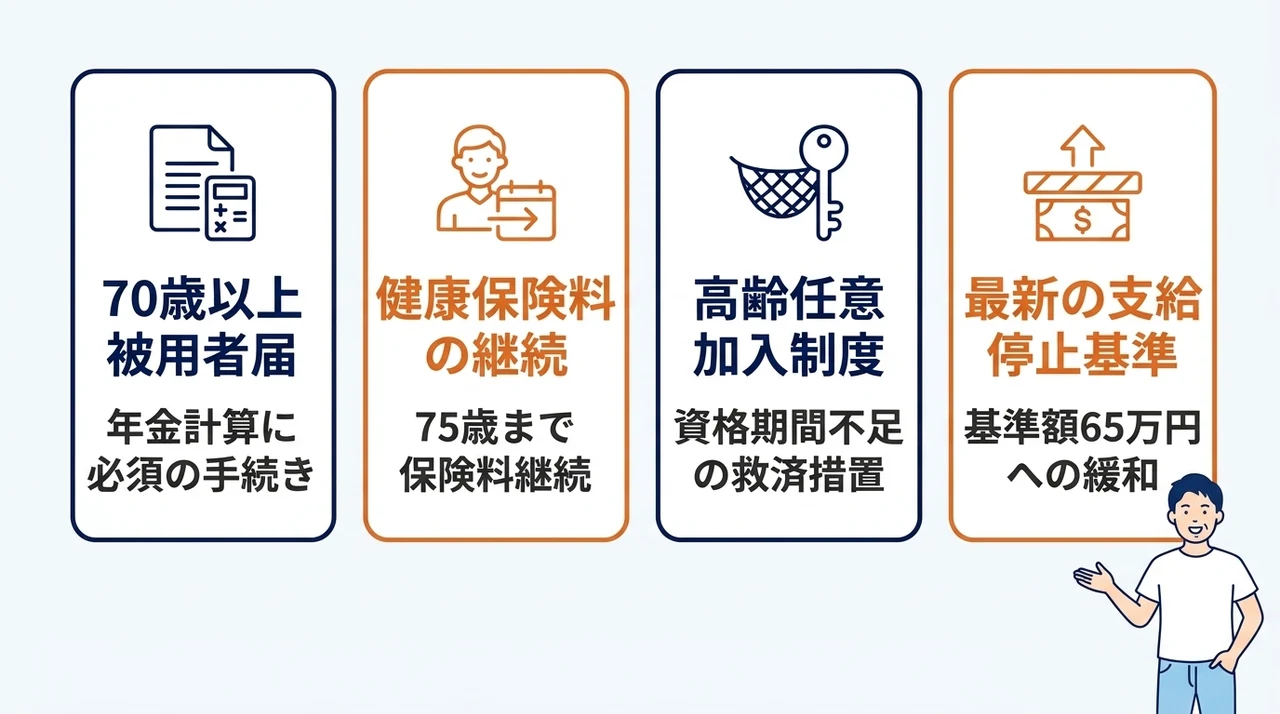
70歳以上被用者届
70歳以降も会社で社会保険の適用範囲内で働く場合、「70歳以上被用者」としての届出が必要です。
この届出は、本人が70歳に達したあとも引き続き同一の事業所に使用される場合に、会社が日本年金機構へ提出するものです。保険料の支払いはありませんが、給与額を報告することで、在職老齢年金の計算に使われます。
もしこの手続きを忘れてしまうと、年金の支給停止額が正しく計算されず、あとで差額を返還することになるかもしれません。基本は会社がやってくれますが、「手続きは済みましたか?」と一言確認しておくと安心ですね。
つまり、70歳以降も働くなら70歳以上被用者届が必要であり、これが年金支給の鍵を握ります。自分自身の権利を守るための大切なステップだと考えてください。
お金をもらいながら働くための、大事な「お約束」みたいなものですね。
健康保険料の継続
間違いやすいポイントですが、厚生年金の支払いが終わっても、健康保険料の支払いは終わりません。
健康保険(および介護保険)は、原則として75歳になって後期高齢者医療制度に移行するまで加入し続けることになります。70歳になったからといって、社会保険料がすべてゼロになるわけではないんです。
給与明細を見ると、厚生年金保険料の欄は「0円」になっても、健康保険料の欄は引き続き金額が入っているはずです。ここを勘違いして「給料が急に増える!」と思い込んでいると、少し肩透かしを食らうかもしれません。
注意しておきたいのは、健康保険料の徴収は75歳になるまで続くという点です。70歳はあくまで「年金保険料」の区切りである、と整理しておきましょう。
あ、そっか。病気やケガの備えは、もっと先まで続くってことですね。
高齢任意加入制度
もし70歳までに受給資格期間(10年)を満たせなかった場合でも、まだ諦める必要はありません。
「高齢任意加入」という制度を使えば、70歳以降も厚生年金に加入して保険料を納め続けることができます。これによって、不足している期間を補い、年金受給の権利を得ることが可能になるんです。
ただし、この制度を利用するためには一定の条件があり、会社側の同意なども必要になります。また、年金額を増やすためだけに加入することはできず、あくまで「期間が足りない人」のための救済措置という側面が強いです。
したがって、受給資格を満たすまで任意で加入し続けられる仕組みを活用すれば、今からでも年金受給は目指せます。不安な方は、お近くの年金事務所でシミュレーションをしてもらうのが一番ですよ。
人生100年時代ですからね。何歳からでもリカバリーできる道があるのは心強いです。
最新の支給停止基準
近年、高齢者の就労を促進するために、在職老齢年金のルールは大きく緩和されました。
以前は65歳を境に基準が厳しくなっていましたが、現在は65歳以上であれば一律の基準が適用されています。これにより、働けば働くほど損をするという状況はかなり改善されました。
今の基準額である65万円という数字は、多くのシニアワーカーにとって「働きやすさ」を担保するものとなっています。この範囲内で調整しながら、無理なく社会貢献を続けるのが理想的かもしれませんね。
実際に、支給停止の基準が緩和されたことで就業意欲が高まっているという傾向も報告されています。制度を賢く利用して、賢く稼ぎ、しっかり年金をもらう。
これが令和のシニアスタイルですね。
「働きすぎると損」っていうイメージが、だんだん変わってきているんですね。
70歳厚生年金保険料徴収いつまでのQ&A
【用語解説】70歳以上被用者とは
70歳以上で、厚生年金適用事業所に勤めており、1週間の所定労働時間および1ヶ月の所定労働日数が常時雇用者の4分の3以上である人のことを指します。保険料負担はありませんが、年金の支給停止額を計算するために届出が必要になります。
徴収終了タイミングのまとめ
| 生まれ日 | 70歳到達日(資格喪失日) | 最終の保険料(徴収月) |
|---|---|---|
| 1日生まれ | 誕生月の前月末日 | 誕生月の前々月分 |
| 2日〜末日生まれ | 誕生日の前日 | 誕生月の前月分 |
まとめ:70歳の厚生年金ルールを確認して働き方を考えよう
- 厚生年金保険料は、70歳到達日(誕生日の前日)が属する月の前月分まで徴収されるのがルールです。
- 給与からの最終的な控除タイミングは、誕生日の日付や会社の徴収方法によって異なるため確認が必要です。
- 70歳まで加入を続けると将来の年金受給額を増やせるほか、長期加入者向けの特例も受けられます。
- 70歳以降も働く際は専用の届出が必要ですが、健康保険料の徴収は75歳まで続く点に注意しましょう。
70歳、大きな区切りですよね。厚生年金保険料がいつ終わるかは「誕生日の前日」がすべて。
ここ、意外と勘違いしやすいポイントです。1日生まれか、それ以外か。
たったそれだけで終わる月が1ヶ月ずれるのも、正直ちょっとややこしい。でも、仕組みさえ分かれば給与明細を見て「あれ?」と焦ることもなくなります。
保険料の負担がなくなる分、手取りが増えるのはやっぱり嬉しい。これ、地味に大きい変化です。
ただ、働きすぎると年金がカットされる「在職老齢年金」には注意が必要。せっかく頑張って働いているのに、年金が減っちゃうのはもったいないですから。
自分の給与と年金のバランス、一度しっかり見ておくのが安心です。
まずは自分の誕生日の「前日」が何月になるか、今すぐカレンダーで確認してみてください。その日付を基準にして、これからの自分にぴったりの働き方を決めていきましょう!
楽天トラベルでは、配布中のクーポンを使うことで宿泊料金がお得になることがあります。
予約前に一度チェックしておくのがおすすめです。